Como declarar criptomoedas no Imposto de Renda (2026)
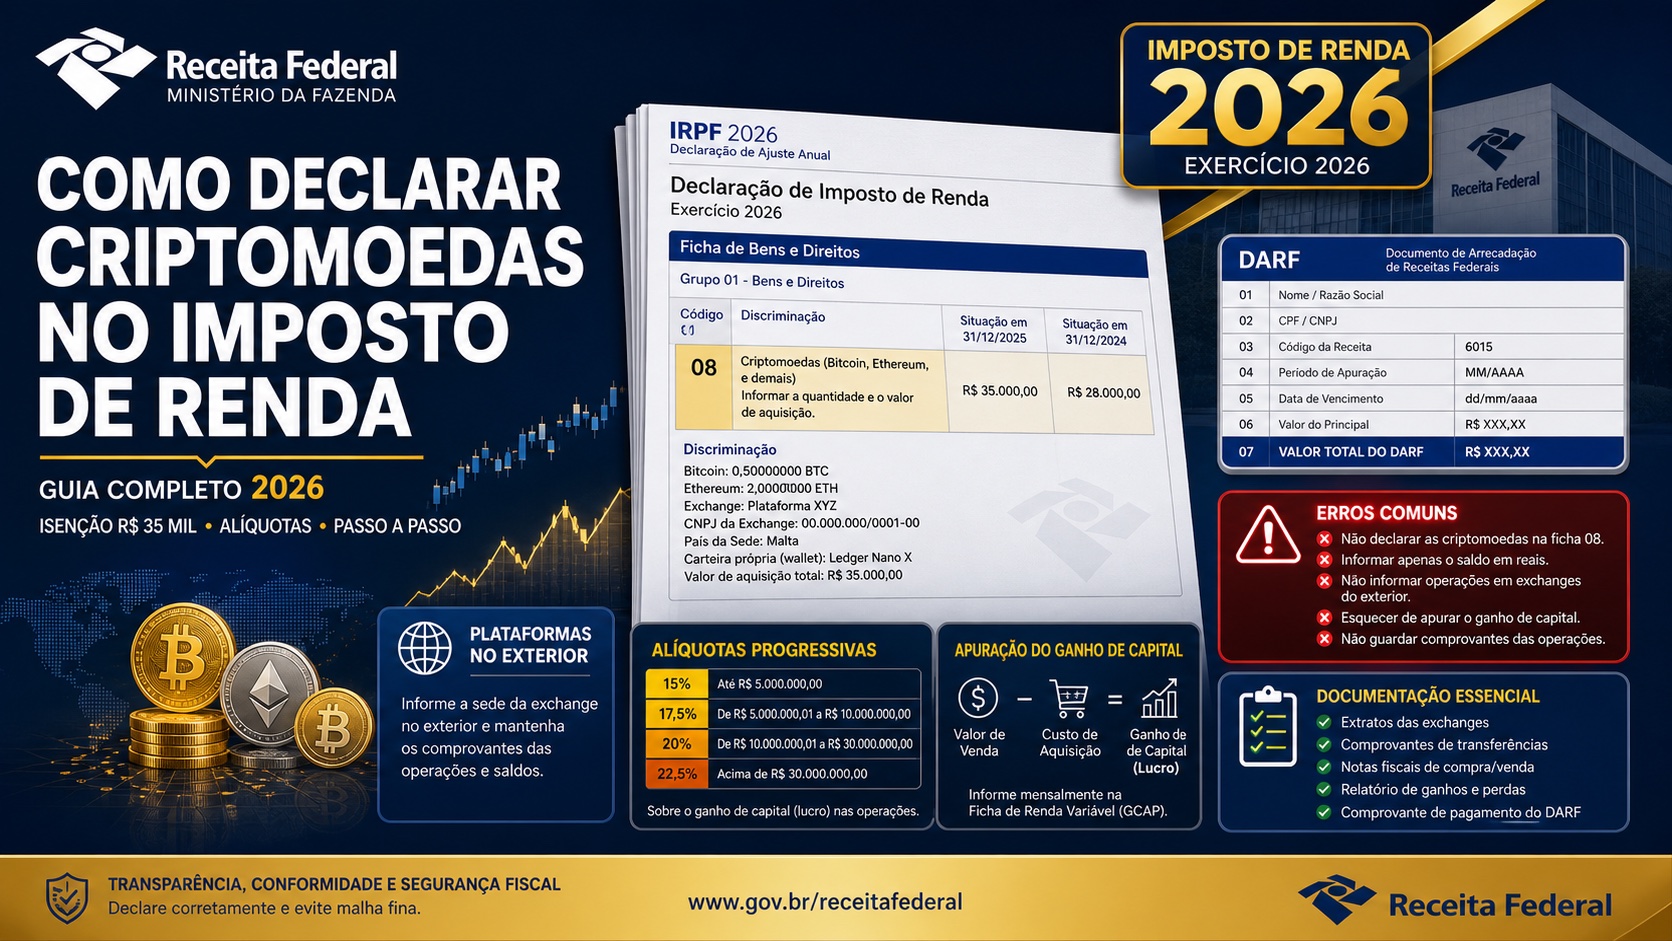
Guia completo para declarar criptomoedas no IR: quem precisa declarar, isenção de R$ 35 mil, alíquotas, ficha Bens e Direitos, DARF, exchange estrangeira e os erros mais comuns.
 Lucas Almeida 7 min de leitura
Principais pontos
- A isenção de R$ 35 mil em vendas mensais de criptomoedas continua valendo: a MP que acabaria com ela caducou no Congresso em outubro de 2025, e as regras clássicas seguem em vigor.
- Vender acima de R$ 35 mil no mês (somando todas as criptos) gera imposto sobre o lucro pela tabela progressiva de ganho de capital: de 15% a 22,5%, pago via DARF até o último dia útil do mês seguinte.
- Todos os criptoativos entram na ficha de "Bens e Direitos", Grupo 08 (Criptoativos), pelo custo de aquisição — mesmo sem vender e sem lucro.
- Desde julho de 2026, as exchanges que atuam no Brasil reportam todas as operações à Receita pelo DeCripto (IN RFB 2.291/2025), sem valor mínimo; quem opera fora desse circuito e passa de R$ 35 mil no mês precisa entregar o DeCripto por conta própria.
- Comprar, transferir entre exchanges e manter cripto não gera imposto — o gatilho do imposto é a venda (ou troca) com lucro acima da faixa isenta.
Declarar criptomoedas no Imposto de Renda tem três partes: os ativos entram na ficha de “Bens e Direitos” pelo que você pagou neles, vendas acima de R$ 35 mil no mês geram imposto sobre o lucro (15% a 22,5%) e as exchanges que atuam no Brasil já reportam todas as operações à Receita desde julho de 2026 — o que transforma “não declarei porque achei que ninguém ia saber” na pior estratégia possível.
Este guia cobre o assunto de ponta a ponta: quem precisa declarar, as regras que estão valendo de verdade (inclusive a confusão que a taxa de 17,5% causou), o passo a passo do preenchimento, o pagamento do DARF e os erros que levam à malha fina.
Aviso honesto antes de começar: regras tributárias mudam. Este guia reflete a legislação vigente em 2026, mas antes de apurar imposto vale conferir a orientação atual da Receita Federal — e situações complexas merecem um contador.
Quem precisa se preocupar com cripto no IR
A declaração de criptomoedas aparece em dois momentos diferentes, e confundi-los é a origem da maior parte da confusão:
- A declaração anual (IRPF) — se você está obrigado a entregar a declaração, todos os seus criptoativos entram nela, vendou ou não, lucrou ou não
- O recolhimento mensal (DARF) — nasceu exclusivamente das vendas: lucrou acima da faixa isenta em algum mês, recolhe no mês seguinte, independentemente de estar obrigado à declaração anual
Os critérios que obrigam à declaração anual são os gerais da Receita (renda tributável acima do limite, patrimônio acima de R$ 800 mil, operações em bolsa acima de R$ 40 mil, entre outros) — não existe um “critério cripto” que, sozinho, obrigue ninguém a declarar. Mas se você declara, cripto entra.
As regras que estão valendo (e a história do 17,5%)
Em meados de 2025, o governo editou a MP 1.303, que mudava tudo: alíquota única de 17,5% sobre qualquer ganho com criptoativos, fim da isenção de R$ 35 mil mensais e nova apuração. Uma quantidade enorme de artigos ainda cita essas regras como atuais — elas não estão mais em vigor.
A medida provisória caducou em outubro de 2025 sem ser votada pelo Congresso, e as regras clássicas voltaram a valer por completo:
| Regra | O que diz |
|---|---|
| Isenção mensal | Vendas de criptoativos até R$ 35.000 no mês (somando todas as moedas) são isentas de imposto sobre o lucro |
| Tabela progressiva | Acima da faixa isenta, o lucro paga 15% (até R$ 5 milhões), 17,5% (R$ 5–10 mi), 20% (R$ 10–30 mi) ou 22,5% (acima de R$ 30 mi) |
| Prazo do DARF | Até o último dia útil do mês seguinte ao da venda |
| Reporte das exchanges | Desde julho de 2026, plataformas que atuam no Brasil enviam todas as operações à Receita pelo DeCripto (IN RFB 2.291/2025), sem valor mínimo |
A lição prática é dupla: não pague imposto com base em regra que caducou e não presuma que o assunto acabou — a tributação de criptoativos pode voltar ao Congresso em nova proposta, e a checagem antes de apurar é parte da rotina.
Passo a passo: a declaração anual
1. Junte a documentação
- Extratos e informes das exchanges que você usou no ano (as nacionais costumam disponibilizar informe específico para IR)
- Comprovantes de compra e venda com valores e datas
- Para quem opera em P2P, exchange estrangeira ou carteira própria: controle próprio de entradas, saídas e posições
2. Lance os criptoativos em “Bens e Direitos”
Todos os criptoativos ficam no Grupo 08 (Criptoativos), com um item por moeda e o custo de aquisição no campo “Situação na data de fim do período”:
- Código 01 — Bitcoin
- Código 02 — Altcoins (Ethereum, Solana e demais)
- Código 03 — Stablecoins (USDT, USDC e similares)
- Código 10 — NFTs
- Código 99 — outros criptoativos
Exemplo prático: você comprou R$ 3.000 em Bitcoin ao longo do ano e não vendeu nada — lança R$ 3.000 no Grupo 08/código 01, e pronto. Valorização de mercado não entra na declaração; ela só vira imposto quando realizada na venda.
Novidade do IR 2026: os criptoativos passaram a aparecer na declaração pré-preenchida, com dados enviados pelas corretoras brasileiras. Isso agiliza o preenchimento, mas não substitui a conferência — operações em exchange estrangeira, P2P ou carteira própria podem não aparecer corretamente. Confira saldos e custos de aquisição antes de enviar.
3. Apure as vendas do ano
Cada mês em que você vendeu cripto (por reais ou em permuta) precisa ser conferido:
- Vendas do mês até R$ 35.000 — isentas; nenhuma apuração adicional, só a atualização da posição em Bens e Direitos
- Vendas do mês acima de R$ 35.000 com lucro — apuração de ganho de capital pelo programa da Receita (GCAP), gera DARF
A base de cálculo é o lucro (valor da venda menos custo de aquisição proporcional), não o valor total vendido — comprar por R$ 10.000 e vender por R$ 12.000 gera imposto sobre R$ 2.000, não sobre R$ 12.000.
4. Preencha a apuração e pague o DARF
O ganho de capital apurado entra na ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva” (Grupo 04 — Ganho de Capital). O DARF é gerado pelo próprio programa GCAP, com código 4600, e vence no último dia útil do mês seguinte à venda. Atraso soma multa (0,33% ao dia até o limite de 20%) e juros (Selic).
Exchange estrangeira, P2P e DEX: atenção redobrada
As exchanges com atuação no Brasil reportam operações à Receita automaticamente — o fluxo para quem usa apenas elas é simples. As regras mudam de peso quando as operações acontecem fora desse circuito:
- Exchange estrangeira, P2P direto ou DEX: a norma atual é a IN RFB 2.291/2025, que criou o DeCripto. Quem opera fora do circuito das exchanges que atuam no Brasil e ultrapassa R$ 35 mil no mês precisa prestar as informações por conta própria — e a apuração do imposto fica inteiramente na sua mão, sem informe pronto. Desde julho de 2026, as exchanges com atuação local reportam mensalmente todas as operações, sem valor mínimo.
- Cripto mantida no exterior entra nas regras da Lei 14.754/2023: rendimentos de ativos fora do país são apurados anualmente com alíquota de 15%, com possibilidade de compensar imposto pago no exterior — mais um motivo para o contador em situações internacionais
Se esse é o seu caso, o controle organizado mês a mês deixa de ser recomendação e vira requisito: data, valor, contraparte, moeda, cotação.
Os 5 erros que mais levam à malha fina
- Omitir o que foi comprado e mantido — com o reporte automático das exchanges, a Receita sabe; a omissão custa multa de até 20% sobre o imposto devido, mais juros
- Ignorar o DARF mensal — o imposto de ganho de capital vence no mês seguinte à venda, não na declaração anual; quem deixa para abril acumula multa e juros
- Esquecer que permuta é alienação — trocar uma cripto pela outra entra na conta dos R$ 35 mil mensais e pode gerar apuração
- Declarar pelo valor de mercado — a posição em Bens e Direitos é pelo custo de aquisição; lançar o valor atual inflaciona o patrimônio e chama atenção
- Não guardar comprovantes — sem histórico de compras, impossível provar o custo de aquisição que reduz o imposto na venda
Checklist rápido
- Informes e extratos das exchanges do ano reunidos
- Cada criptoativo lançado no Grupo 08, pelo custo de aquisição
- Vendas mês a mês conferidas contra a faixa isenta de R$ 35 mil
- GCAP preenchido e DARF (código 4600) pago dentro do prazo, quando devido
- Permutas e uso de plataformas estrangeiras revisados — com contador, se for o caso
Feito o dever fiscal, o assunto fica quieto até o próximo ano. E se a sua dúvida agora é como montar uma rotina de investimentos que gere menos dor de cabeça na declaração, o guia de como investir em criptomoedas cobre a parte que vem antes — aportes, estratégia e custódia organizada.
💡 Ainda não tem conta na Binance? Cadastre-se agora — insira o código de indicação BT663 e ganhe 20% de devolução nas taxas de negociação.
Perguntas frequentes
A taxa fixa de 17,5% sobre criptomoedas está valendo?
Não. A MP 1.303/2025, que previa alíquota única de 17,5% e o fim da isenção de R$ 35 mil, caducou em outubro de 2025 sem ser votada pelo Congresso. As regras que voltaram a valer são as clássicas: isenção mensal de R$ 35 mil em vendas e tabela progressiva de 15% a 22,5% sobre o lucro. Artigos que citam 17,5% como regra atual estão desatualizados — mas o assunto pode voltar ao Congresso, então vale conferir a regra vigente antes de apurar.
Preciso declarar criptomoedas se não vendi nada?
Depende do caso. A obrigatoriedade da declaração anual segue os critérios gerais da Receita — patrimônio total acima de R$ 800 mil, renda tributável acima do limite anual, entre outros. Se você está obrigado a declarar, seus criptoativos entram na ficha de "Bens e Direitos" pelo custo de aquisição, tenham eles valorizado ou não. Se você não se enquadra em nenhum critério de obrigatoriedade, não há declaração a entregar — mas o ganho de capital em vendas acima de R$ 35 mil/mês gera DARF independente da declaração anual.
Comprei criptomoeda e perdi dinheiro. Ainda pago imposto?
Imposto incide sobre lucro, não sobre a venda em si. Vendeu abaixo do que pagou, não há ganho de capital nem imposto — e a perda pode ser compensada com ganhos futuros no mesmo tipo de operação. O prejuízo precisa ser declarado na apuração para gerar esse direito de compensação.
Mandar criptomoeda de uma exchange para outra gera imposto?
Não. Transferências entre carteiras e exchanges suas não são alienação — você não vendeu, só mudou o endereço de custódia. O que gera apuração é a venda por reais e, por interpretação da Receita, permutas (trocar uma cripto por outra) acima da faixa isenta. Guarde os comprovantes das transferências para evidenciar que não houve alienação.
O que acontece se eu não declarar minhas criptomoedas?
Como as exchanges nacionais reportam operações à Receita, omissões tendem a aparecer — o resultado pode ser malha fina, multa de até 20% sobre o imposto devido, juros e, em casos graves de sonegação, responsabilização criminal. A regularização espontânea, antes de qualquer notificação, reduz a multa consideravelmente.
Trocar Bitcoin por Ethereum também paga imposto?
Permutas entre criptoativos são tratadas como operação de alienação pela Receita: você "vendeu" o Bitcoin (em reais) e "comprou" Ethereum. Na prática, a apuração segue as mesmas regras de venda — com a faixa isenta de R$ 35 mil mensais valendo para o conjunto das operações. É o tipo de caso em que um contador poupa dor de cabeça.
O que é o DeCripto e eu preciso entregar essa declaração?
O DeCripto é a declaração de criptoativos criada pela IN RFB 2.291/2025, que substituiu a IN 1.888. Desde julho de 2026, as exchanges que atuam no Brasil reportam mensalmente todas as operações — nesse caso, quem informa é a plataforma, não você. A entrega pelo contribuinte é necessária quando a operação fica fora desse circuito (exchange estrangeira sem atuação local, DEX ou P2P) e passa de R$ 35 mil no mês.
Preciso de contador para declarar criptomoedas?
Para a situação mais comum — comprar em exchange nacional, declarar no grupo de criptoativos e eventualmente apurar ganho de capital com o programa da própria Receita — o processo é acessível sem contador. Volume alto de operações, uso de exchange estrangeira, DeFi ou permutas frequentes são situações em que o contador costuma se pagar.
Editor-chefe & Pesquisador Principal
Editor do CriptoViva. Pesquisador independente de exchanges de criptomoedas, com foco em taxas, segurança, KYC e acesso no Brasil — publica guias passo a passo em português para iniciantes.
Ver página do autor →Alguns links desta página são de afiliados: podemos receber uma comissão — sem custo extra para você. Conteúdo educacional, não é recomendação de investimento. Divulgação · Aviso legal.
Continue aprendendo
Regulação de criptomoedas no Brasil: o que mudou em 2026
Regulação de criptomoedas no Brasil em 2026: resoluções 519/520/521 do Banco Central, DeCripto (IN RFB 2.291) e o que muda para o investidor — segurança, imposto e o prazo de autorização.
Como comprar NFTs: guia passo a passo para iniciantes (2026)
Aprenda como comprar NFTs com segurança em 2026: carteira, gas, OpenSea, OKX NFT, Mercado Bitcoin, como evitar coleções falsas e o que declarar no Imposto de Renda.
O que é Web3? A internet descentralizada explicada (2026)
Web3 é a terceira geração da internet, baseada em blockchain e na propriedade dos dados pelo usuário. Entenda como funciona, o que já existe de verdade e os riscos.